在当前校服生产行业,如何在保证质量的前提下有效控制成本,已成为众多企业关注的重点。校服作为学生日常穿着的重要物品,其生产工艺和材料选择直接影响到成本结构。本文围绕校服生产的两个核心环节展开,结合工艺标准和原材料管理,分析成本控制的实际操作与注意事项。
一、工艺标准制定与执行
校服生产中,工艺标准的制定直接影响到生产效率和材料使用率。一套科学合理的工艺标准,能够规范生产流程,减少人为操作带来的损耗。例如,在裁剪环节,精确的尺寸设计可以避免布料浪费,而缝纫环节的工艺参数则关系到成品的牢固度与外观效果。因此,企业在制定工艺标准时,应结合实际生产条件和市场需求,确保标准既能满足质量要求,又能降低不必要的成本支出。
二、原材料采购与库存管理
原材料成本在整体校服生产成本中占据较大比重,因此如何优化采购和库存管理,是实现成本控制的关键环节。企业应根据订单需求合理制定采购计划,避免因库存积压导致资金占用和材料过期风险。同时,建立完善的库存管理系统,对原材料进行分类存放、定期盘点,有助于提升管理效率和减少损耗。此外,选择质量稳定、价格合理的供应商,也有助于在保证质量的前提下控制采购成本。
三、生产过程中的废料处理与再利用
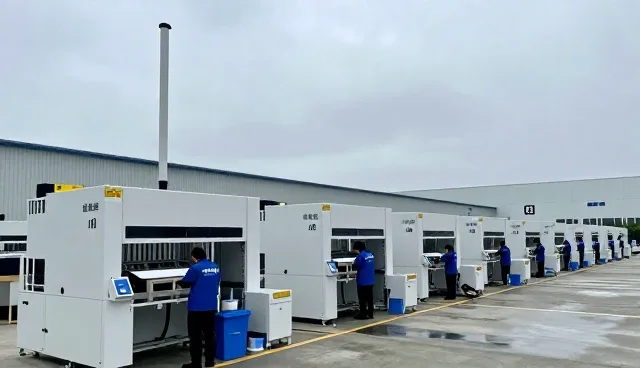
校服生产过程中,布料、线头等材料的使用率直接影响到成本控制效果。对于生产中的废料,企业应建立规范的回收流程,将可再利用的材料重新投入生产环节,减少资源浪费。同时,合理安排生产批次,避免因小批量订单导致的材料浪费。此外,引入自动化设备和智能管理系统,有助于提升生产效率并减少人为操作带来的损耗,从而进一步优化成本结构。
校服生产成本控制关键方案对比
| 方案名称 | 基本做法 | 适用条件 | 准备事项 | 注意事项 |
|---|---|---|---|---|
| 工艺标准优化 | 制定并执行符合实际需求的工艺流程 | 生产流程标准化程度较低 | 明确各环节操作规范 | 需定期审核和调整标准 |
| 原材料采购管理 | 待确认 | 原材料供应不稳定或成本波动较大 | 建立供应商评估机制 | 确保材料质量符合生产要求 |
| 废料再利用机制 | 建立废料分类和回收流程 | 生产过程中废料较多 | 设立专门的废料处理流程 | 确保再利用材料不影响产品质量 |
| 生产流程自动化 | 引入自动化设备提升生产效率 | 待确认 | 评估设备投入产出比 | 确保设备维护和操作人员培训 |
| 成本核算体系完善 | 建立涵盖各项成本的核算体系 | 成本控制与质量要求矛盾 | 明确成本核算维度 | 避免因过度压缩成本影响质量 |
| 质量与成本平衡机制 | 建立质量成本评估模型 | 需兼顾成本与质量要求 | 制定质量成本评估标准 | 确保决策符合企业战略方向 |
四、成本核算与质量平衡
在控制成本的同时,企业必须确保产品质量不会因此受到影响。成本核算应涵盖原材料、人工、设备折旧等各项开支,避免因过度压缩成本而影响生产质量。企业在制定成本预算时,应充分考虑质量成本,如因质量问题导致的返工成本、客户投诉或品牌声誉损失等。因此,合理的成本控制应建立在质量保障的基础上,确保校服产品在成本控制与质量要求之间达到平衡。
对于六安市金安区施桥镇红叶服装厂,建议在制定工艺标准时,结合本地生产条件和市场需求进行优化,同时加强原材料采购管理,建立完善的库存体系。此外,应注重废料处理和成本核算的科学性,确保在控制成本的同时提升整体生产效率和产品质量。